Munitsipal boshqaruv. Davlat hokimiyati darajalari bo'yicha ijtimoiy funksiyalarni taqsimlash
"Mahalliy o'zini o'zi boshqarish deganda, mahalliy o'zini o'zi boshqarish organlarining qonun doirasida, o'z mas'uliyati ostida va mahalliy hamjamiyat manfaatlarini ko'zlagan holda, muhim davlat ishlarini tartibga solish va boshqarish huquqi va haqiqiy qobiliyati tushuniladi."
Manba: Yevropa mahalliy o'zini o'zi boshqarish xartiyasi
Turli mamlakatlarda davlat hokimiyati va munitsipal hokimiyat o'rtasidagi munosabatlar tizimi turlicha qurilgan. O'zbekistonda biz postsovet mamlakatlari uchun klassik bo'lgan, respublika hokimiyatining mintaqaviy hokimiyatdan ustunligi, so'ngra shahar (munitsipal) hokimiyatiga majburiyatlarni o'tkazish yondashuvini ko'ramiz. Har bir mamlakatning hokimiyatning turli darajalarida turli majburiyatlar to'plami mavjud. Masalan, Daniyada sog'liqni saqlash uchun faqat milliy hokimiyat darajasi javobgar bo'lsa, Frantsiyada faqat munitsipal daraja javobgar. Bu shuni anglatadiki, Frantsiyadagi shahar uchun sog'liqni saqlash xarajatlari Daniyadagi shaharning xarajatlaridan ko'proq bo'ladi. Mamlakatlar bo'yicha mas'uliyat zonalari 1-jadvalda keltirilgan.
Mamlakatlar bo'yicha misollar:
Qo'shma Shtatlar: Nyu-York va Los-Anjeles kabi shaharlar jamoat transporti tizimlarini moliyalashtirish, uy-joy qurilishi tashabbuslari va tabiiy ofatlarda yordam ko'rsatish bo'yicha federal va shtat hokimiyatlariga bog'liq. Hokimiyat taqsimoti ko'pincha siyosiy muzokaralar va byudjet cheklovlariga bog'liq.
Germaniya: Nemis shaharlari kuchli federal tuzilma doirasida ishlaydi, bu yerda yerlar (Länder) ta'lim, politsiya va infratuzilma ustidan sezilarli nazoratga ega, bu ko'pincha shaharlar avtonomiyasini cheklaydi.
Hindiston: Hindiston shaharlari shtat hukumatlarining moliyaviy resurslariga katta darajada bog'liq, chunki ular soliqni ko'paytirish bo'yicha cheklangan vakolatlarga ega.
1-jadval Davlat hokimiyati darajalari bo'yicha ijtimoiy funksiyalarni taqsimlash (Manba: HSE)
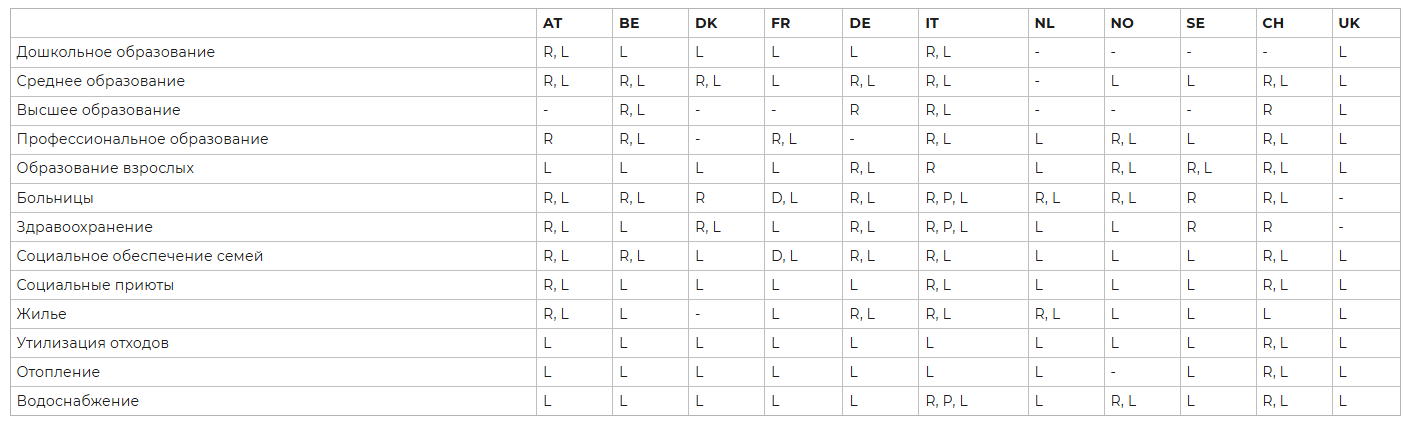
AT — Avstriya, BE — Belgiya, DK — Daniya, FR — Frantsiya, DE — Germaniya, IT — Italiya, NL — Niderlandiya, NO — Norvegiya, SE — Shvetsiya, CH — Shveytsariya, UK — Buyuk Britaniya
R — milliy va mintaqaviy daraja, L — mahalliy daraja, D — departament darajasi (Frantsiya), P — viloyat darajasi (Italiya).
Byudjetning daromad qismi
Mahalliy byudjetlarning daromad qismini bir necha turga bo'lish mumkin:
- Soliq tushumlari
- Soliq bo'lmagan tushumlar
- Majburiy bo'lmagan tushumlar
- Munitsipal qarz olish (O'zbekiston Respublikasida amalga oshirilmaydi)
Soliq tushumlari
Dunyoda mahalliy soliqqa tortishning ikkita asosiy tizimi mavjud. Birinchi tizim yer va mulk solig'idan soliq tushumlarining asosiy moddalari sifatida foydalanadi (Avstraliya, Kanada). Ikkinchi tizim jismoniy shaxslar daromad solig'idan (keyingi o'rinlarda JShDS) foydalanadi (Rossiya, Germaniya). Soliqqa tortiladigan baza munitsipalitetlarning xulq-atvoriga kuchli ta'sir qiladi, chunki birinchi tizimda asosiy vazifalar yer uchastkalarini kadastrga olish va hisobga olish bilan bog'liq, ikkinchi tizimda esa mahalliy kompaniyalarni va ularda ro'yxatdan o'tgan xodimlarni hisobga olish ishlari eng muhimdir. Shu sababli, birinchi holda, yangi yerlarning aylanmaga kirishi eng muhim, ikkinchi holda esa maksimal sonli odamlarning kelishi va ishlashi muhimdir. Har ikki holatda ham asosiy soliqlar turli nisbatlarda quyidagilar bo'ladi: foyda solig'i, JShDS, neft qazib olish solig'i, jismoniy va yuridik shaxslar mulk solig'i, yer solig'i, tovarlar va xizmatlar solig'i.
Mamlakatlar bo'yicha taqsimot 1-rasmda ko'rsatilgan
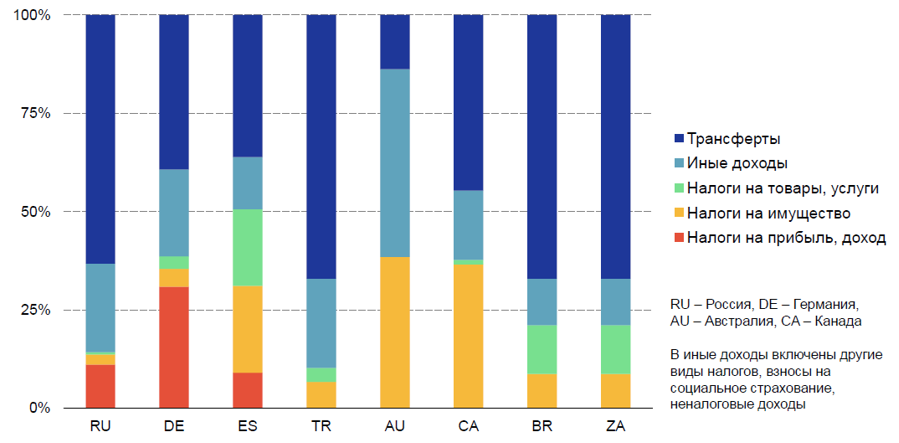
1-rasm Munitsipal byudjetlarning daromad qismini mamlakatlar bo'yicha taqsimlash (Manba: HSE)
Soliq bo'lmagan tushumlar
Shaharlarning daromadlarining sezilarli qismini soliq bo'lmagan tushumlar tashkil etadi. Ular quyidagi turlarga bo'linadi:
- Munitsipal mulkni ijaraga berish yoki sotish (xususiylashtirish);
- Byudjet muassasalarida pullik xizmatlar ko'rsatish;
- Munitsipal korxonalar foydasining bir qismi;
- Jarima va bojlarning bir qismi.
Munitsipalitetlarning asosiy soliq bo'lmagan daromadlaridan biri munitsipal mulk bilan bog'liq operatsiyalardir, bu yer uchastkalari va binolarga (turar-joy va noturar-joy) bo'linadi. Shaharning bunday mulkka egaligi ko'pincha aholi uchun imtiyozli ijara dasturlari yoki ichki departamentlar uchun ish joylari taqdim etish zarurati bilan bog'liq ekanligini tushunish muhimdir. Ushbu binolarga xizmat ko'rsatish xarajatlarning sezilarli qismini tashkil etishi mumkin, ammo, masalan, yer uchastkalarini yangi qurilish uchun sotish rivojlanish dasturlarini amalga oshirish uchun soliq bo'lmagan daromadlarning sezilarli qismini tashkil etishi mumkin.
Transfertlar
Byudjetlararo muvozanatlash mintaqalar barqarorligining asosidir. Bu bir necha omillar bilan bog'liq, birinchidan, har bir mintaqa/munitsipalitetda eksportga asoslangan kuchli va barqaror iqtisodiyotni qurishga imkon beradigan qimmatli resurslar yoki unumdor yerlar mavjud emas. Ikkinchidan, ko'pchilik mamlakatlarda soliq va soliq bo'lmagan daromadlarning asosiy qismi milliy yoki mintaqaviy darajalarda to'planadi, bu bir tomondan mamlakat hududida yagona siyosatni amalga oshirishni nazorat qilish imkonini beradi, ikkinchi tomondan esa munitsipalitetlarning mustaqilligini kamaytiradi va ularni milliy yoki mintaqaviy hokimiyatlarga qaram qilib qo'yadi.
Transfertlarning maqsadlari
- Daromad va xarajatlarning muvozanati (vertikal muvozanat);
- Gorizontal nomutanosiblikni bartaraf etish (masalan, resurslarning mavjudligi yoki yo'qligi bo'yicha muvozanatlash);
- Xizmatlarning minimal standartini ta'minlash (masalan, turli munitsipalitetlardagi shifokorlar maoshlarini muvozanatlash)
- Eksternalliklar ta'sirini hisobga olish [masalan, poytaxt funksiyalarini bajarish (bu qo'shimcha xarajatlarni yuklaydi)]
Transfertlarni turlarga bo'lish ham mavjud: maqsadli bo'lmagan (dotatsiyalar/qarzlar) va maqsadli (subsidiyalar va subvenciyalar).
Dotatsiyalar vertikal va gorizontal muvozanatni ta'minlagan holda byudjetlarni muvozanatlash rolini o'ynaydi, ammo ular ma'lum bir sektorga sarflanishi shart emas.
Subsidiyalar davlatning iqtisodiyotning aniq bir sektorini rag'batlantirish yoki aholining ma'lum bir guruhlariga ijtimoiy yordam ko'rsatish usuli hisoblanadi.
Subvenciya esa, o'z navbatida, munitsipalitetga mintaqaviy yoki milliy funksiyalarni bajarish uchun o'tkazilgan mablag'lar rolini o'ynaydi, masalan, maktablarni moliyalashtirish.
Byudjetning xarajat qismi
Munitsipal xarajatlar fuqarolar hayotining eng muhim tarkibiy qismidir, chunki ular shaharga bevosita ta'sir qiladi. Shahar rahbariyati jahon amaliyotida bir nechta byudjetni (qisqa muddatli va uzoq muddatli) kelishib oladi. Bu munitsipalitetga uzoq muddat davomida eng realistik xarajatlarni shakllantirish imkonini beradi.
Operatsion byudjet (qisqa muddatli) - bir yil ichida ishlatiladigan tovarlar va xizmatlar uchun xarajatlar.
Kapital byudjet (uzoq muddatli) - bir yildan ortiq foydalanilishi kutilayotgan uskunalar va infratuzilma uchun xarajatlar.
Munitsipal byudjetlarning xarajatlari boshqaruv tuzilishi va, xususan, munitsipal hokimiyat darajasida hal etiladigan vazifalar bilan juda bog'liq. Biz mamlakatlarni ikki guruhga bo'linganini aniq ko'rishimiz mumkin: birinchi guruh (milliy darajadagi ta'lim va sog'liqni saqlash) va ikkinchi guruh (munitsipal darajadagi ta'lim va sog'liqni saqlash) (4-rasm). Shaharlar byudjetlarining mamlakatlararo taqqoslanishi aynan shu sababli aniq bo'lishi mumkin emas.